Μπορεί το χρέος των εισηγμένων να βαίνει σταθερά αυξανόμενο, όπως μαρτυρούν και τα τελευταία στοιχεία από τους ισολογισμούς του α’ εξαμήνου, αλλά υπάρχουν δεκάδες εταιρείες του Euronext Athens, οι οποίες εξακολουθούν να διαθέτουν μια υπερβάλλουσα ρευστότητα, ικανή όχι μόνο να ικανοποιεί με άνεση τις δανειοδοτικές υποχρεώσεις, αλλά και να χτίζει σημαντικά αναχώματα έναντι πιθανών προκλήσεων και αναταράξεων.
Τα δεδομένα από την επεξεργασία της «Ν» μαρτυρούν ότι, αυτήν τη στιγμή, στο ταμπλό του ελληνικού χρηματιστηρίου υπάρχουν τουλάχιστον 32 μη χρηματοπιστωτικές και χρηματοοικονομικές εταιρείες με αρνητικό καθαρό δανεισμό, ενώ επιπλέον τέσσερις μπορούν να αποπληρώσουν το σύνολο των καθαρών υποχρεώσεων σε δανεισμό και μισθώσεις αποκλειστικά μέσω της λειτουργικής κερδοφορίας (EBITDA) του α’ εξαμήνου. Επιπλέον 10 έχουν την αναγκαία ρευστότητα ώστε να μηδενίσουν το χρέος, εφόσον επαναλάβουν τα ίδια EBITDA και στο β’ εξάμηνο του 2026.
Αυτό σημαίνει ότι 37% των εισηγμένων, εφόσον δεν αλλάξει κάτι δραματικά προς το χειρότερο, θεωρητικά μέσα σε μόλις μία χρήση ή αλλιώς σε δύο εξάμηνα μπορούν μέσω της λειτουργικής κερδοφορίας να «σβήσουν» το σύνολο των δανείων (βραχυπρόθεσμα & μακροπρόθεσμα) και των μισθώσεων, αξιοποιώντας την πλεονάζουσα ρευστότητα που εισέρχεται κάθε μήνα στο τελικό ταμείο.
Στην πραγματικότητα, μάλιστα, το συγκεκριμένο ποσοστό είναι μεγαλύτερο, καθώς η κερδοφορία πολλών εταιρειών εμπίπτει σε εποχικές διακυμάνσεις. Για παράδειγμα, εισηγμένες που δραστηριοποιούνται στον τουρισμό ή επηρεάζονται θετικά απ’ αυτόν, είθισται να έχουν ισχυρότερα έσοδα κατά το β’ εξάμηνο και άρα να βελτιώνουν αισθητά την ικανότητα αποπληρωμής του χρέους μέσω των EBITDA. Κάπως έτσι, μια ασφαλέστερη εκτίμηση για το σύνολο του ταμπλό θα μπορέσει να καταστεί πραγματικότητα μετά τη γνωστοποίηση των χρηματοοικονομικών και οικονομικών στοιχείων στο 12μηνο της χρήσης του 2026, όταν ο επενδυτής έχει στο… πιάτο τη συνολική εικόνα.
Σε κάθε περίπτωση, είναι σαφές ότι οι ισχυροί δείκτες ρευστότητας δημιουργούν μια πρώτη γραμμή άμυνας στο απευκταίο σενάριο που οι εξωγενείς συνθήκες επιδεινωθούν αιφνιδιαστικά, τα έσοδα αρχίσουν να περιορίζονται, η ανάπτυξη της οικονομίας τεθεί σε πορεία σταθερής επιβράδυνσης και το κόστος δανεισμού συνεχίσει να διευρύνεται, δημιουργώντας πρόσθετα «βάρη» στους ισολογισμούς.
Τα παραπάνω αποκτούν επιπλέον αξία, αν λάβουμε υπόψη τη σταθερή αύξηση του εταιρικού δανεισμού. Μην ξεχνάμε ότι στο α’ εξάμηνο ο συνολικός δανεισμός διευρύνθηκε κατά +22,1% ή αλλιώς κατά 11,7 δισ. ευρώ και έφθασε στα 64,8 δισ. ευρώ, ενώ ο καθαρός δανεισμός, ο οποίος προκύπτει από το σύνολο των υποχρεώσεων σε δάνεια και μισθώσεις, αφαιρώντας τα χρηματικά διαθέσιμα, τα ισοδύναμα και τις δεσμευμένες καταθέσεις, καθορίστηκε σε 35,963 δισ. ευρώ, σημειώνοντας άνοδο κατά 3,4 δισ. ευρώ ή κατά +10,74%.
Με θετικό ταμείο
Ιδιαίτερη αναφορά θα πρέπει να γίνει στις τουλάχιστον 32 μη χρηματοπιστωτικές και χρηματοοικονομικές εισηγμένες με αρνητικό δανεισμό ή αλλιώς με θετικό καθαρό ταμείο. Αυτό σημαίνει ότι τα ταμειακά διαθέσιμα, τα ισοδύναμα και οι δεσμευμένες καταθέσεις ξεπερνούν σε αξία τις υποχρεώσεις σε δανεισμό και μισθώσεις. Άρα οι συγκεκριμένες έχουν επί της ουσίας μηδενικό χρέος.
Οι αρνητικές τιμές στον καθαρό δανεισμό αυτομάτως μεταφράζονται σε ισχυρά όπλα για τις διοικήσεις, καθώς η πλεονάζουσα ρευστότητα, ιδίως όταν συνοδεύεται από μια ικανοποιητική λειτουργική κερδοφορία, μπορεί αφενός να σχηματίσει μια γραμμή άμυνας απέναντι σε μελλοντικούς κινδύνους, αφετέρου να αποτελέσει την ικανή συνθήκη για την υλοποίηση νέων επενδύσεων, τη βελτίωση της παραγωγικότητας και την άνοδο των οικονομικών στοιχείων της τελικής γραμμής, η οποία είναι και το βασικό ζητούμενο.
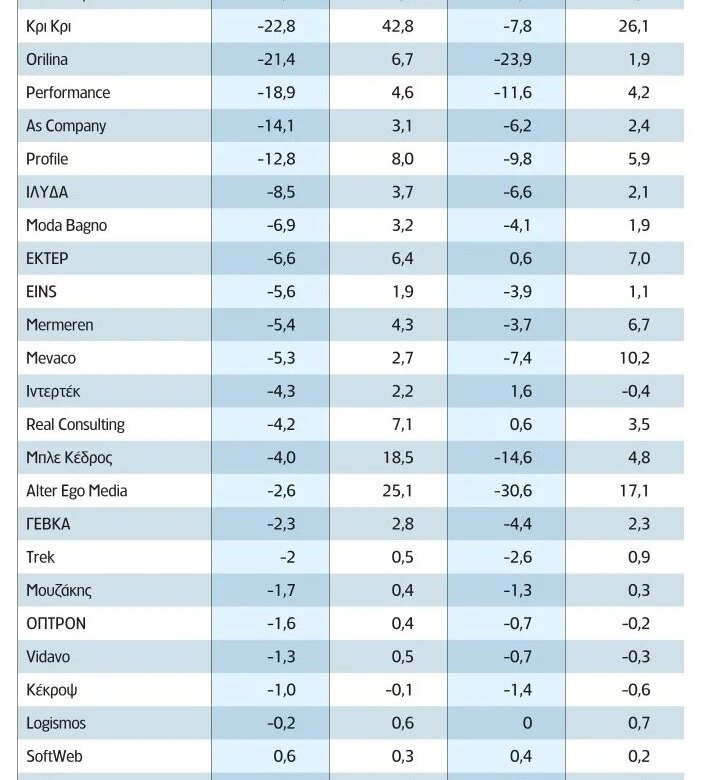
Από το ταμπλό του Euronext Athens, αναμφίβολα μπορούμε να ξεχωρίσουμε αρκετές τέτοιες εισηγμένες. Για παράδειγμα, η Jumbo είχε στο α’ εξάμηνο EBITDA 169,9 εκατ. ευρώ και ταυτόχρονα ο καθαρός δανεισμός ήταν αρνητικός κατά -485,6 εκατ. ευρώ. Παρομοίως, η Καπνοβιομηχανία Καρέλιας είχε EBITDA 87,2 εκατ. ευρώ και καθαρό δανεισμό -329,1 εκατ. ευρώ. ΕΥΔΑΠ, ΑΔΜΗΕ Συμμετοχών, Πλαστικά Κρήτης, ΕΥΑΘ, Intracom Holdings, Τεχνική Ολυμπιακή, ΟΛΠ, Κρι Κρι, Orilina, Performance, As Company, Profile, ΙΛΥΔΑ, Moda Bagno, ΕΚΤΕΡ, EINS, Mermeren, Mevaco, Ιντερτέκ, Real Consulting, Μπλε Κέδρος, Alter Ego Media, ΓΕΒΚΑ, Trek, Μουζάκης, ΟΠΤΡΟΝ, Vidavo και Logismοs εντάσσονται στην ίδια ευχάριστη κατηγορία.
Ειδική μνεία θα πρέπει να γίνει στις Ελλάκτωρ και Κέκροψ. Κι αυτό, διότι ναι μεν τα EBITDA είναι αρνητικά, αλλά ταυτόχρονα έχουν αρνητικό καθαρό δανεισμό, γεγονός το οποίο τους επιτρέπει να στέκονται άνετα στα… πόδια τους, συνεχίζοντας τις προσπάθειες για την επιστροφή στη θετική κερδοφορία.
Σε λιγότερο από χρόνο
Από εκεί και πέρα, υπάρχουν τέσσερις περιπτώσεις, κατά τις οποίες αν και δεν υπάρχει η συνθήκη του θετικού καθαρού ταμείου, τα EBITDA μόνο του α’ εξαμήνου αρκούν για να αποπληρωθεί το σύνολο των υποχρεώσεων σε δάνεια και μισθώσεις, αφού πρώτα συνυπολογίσουμε τα χρηματικά διαθέσιμα, τα ισοδύναμα και τις δεσμευμένες καταθέσεις.
Χαρακτηριστικά, η Motor Oil, η οποία είδε τα λειτουργικά κέρδη να εκτοξεύονται άνω του 1 δισ. ευρώ στο α’ εξάμηνο, έχει καθαρό χρέος 814,3 εκατ. ευρώ, δηλαδή λιγότερο από τα EBITDA ενός και μόνο εξαμήνου. Το ίδιο συμβαίνει και στον ΟΤΕ, όπου τα EBITDA των 681,7 εκατ. ευρώ στο διάστημα Ιανουαρίου – Ιουνίου ’26 αποδεικνύονται υπερ-αρκετά για να αποπληρωθεί ο καθαρός δανεισμός των 405,3 εκατ. ευρώ. Η «μεσαία» Sarantis με χρέος 29,6 εκατ. ευρώ και EBITDA 47,7 εκατ. ευρώ και η «μικρή» QnR με 1,4 και 3,1 εκατ. ευρώ, αντίστοιχα, έρχονται να συμπληρώσουν τη σχετική λίστα.
Τέλος, ο επενδυτής μπορεί να εντοπίσει επιπλέον 10 εισηγμένες, των οποίων το χρέος απαιτεί για να αποπληρωθεί μόλις δύο φορές την επίδοση του α’ εξαμήνου στα EBITDA. Δηλαδή, θεωρητικά έως το τέλος της τρέχουσας χρήσης οι συγκεκριμένες θα έχουν την ικανότητα να «σβήσουν» τελείως τον καθαρό δανεισμό. Ποιες είναι αυτές; Η Helleniq Energy με χρέος 1,9 δισ. ευρώ και EBITDA α’ εξαμήνου 1,3 δισ. ευρώ, η Coca Cola HBC με 1,4 και 0,7 δισ. ευρώ, η Cenergy με 432 και 222 εκατ. ευρώ, η Πλαστικά Θράκης με 71,4 και 38,1 εκατ. ευρώ, ο ΟΛΘ με 36,4 και 26,1 εκατ. ευρώ, η ΕΛΑΣΤΡΟΝ με 18,6 και 9,3 εκατ. ευρώ, η Flexopack με 12,5 και 11,3 εκατ. ευρώ, η Dotsoft με 3,7 και 3,6 εκατ. ευρώ, η Medicon με 2,6 και 2,4 εκατ. ευρώ και η η Softweb με 0,6 και 0,3 εκατ. ευρώ, αντίστοιχα.
(Τα παραπάνω αποτελούν προϊόν δημοσιογραφικής έρευνας και δεν συνιστούν προτροπή για αγορά, πώληση ή διακράτηση οποιασδήποτε μετοχής)
Προτιμώμενη πηγή στην Google
Για να εμφανίζονται περισσότερα άρθρα της Ναυτεμπορικής στις αναζητήσεις σας εύκολα και γρήγορα, πρέπει να προσθέσετε το site στις προτιμώμενες πηγές σας. Μπορείτε να το κάνετε πηγαίνοντας εδώ.