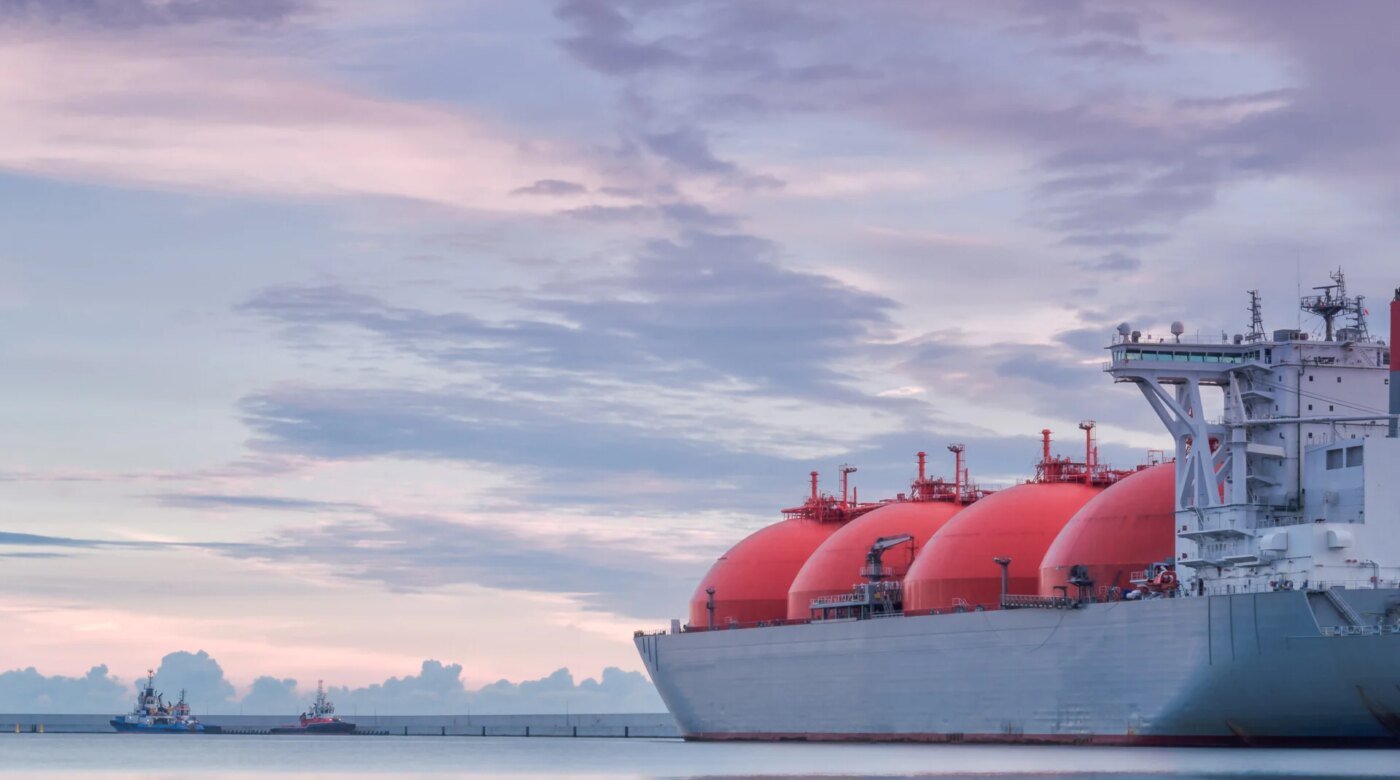
Για δεύτερη διαδοχική εβδομάδα υποχωρεί η spot αγορά των VLGCs (Very Large Gas Carriers), καθώς οι ναυλωτές ανακτούν μέρος της διαπραγματευτικής τους ισχύος, το arbitrage του LPG μεταξύ ΗΠΑ και Ασίας περιορίζεται και περισσότερα πλοία εμφανίζονται διαθέσιμα στην αγορά.
Παρά τη διόρθωση, πάντως, οι ναύλοι εξακολουθούν να κινούνται κοντά σε ιστορικά υψηλά επίπεδα.
Η Fearnleys αποτίμησε, την Τετάρτη, τα επίπεδα για VLGC 84.000 κυβικών μέτρων στα 6,15
εκατ. δολάρια τον μήνα, μειωμένα κατά 450.000 δολάρια μέσα σε μία εβδομάδα. Μόλις δύο εβδομάδες νωρίτερα, η αντίστοιχη εκτίμηση είχε αγγίξει το ιστορικό υψηλό των 6,6 εκατ. δολαρίων μηνιαίως.
Η μεταβλητότητα παραμένει έντονη, καθώς, σύμφωνα με τον ναυλομεσιτικό οίκο, οι ναύλοι κινήθηκαν αρχικά από τα 313 στα 330 δολάρια ανά τόνο, προτού αντιστρέψουν εκ νέου πορεία,
με πρόσφατο φορτίο να κλείνει κοντά στα 280 δολάρια ανά τόνο.
Ο Baltic LPG Index
Ανάλογη εικόνα καταγράφουν και οι δείκτες του Baltic Exchange. Ο Baltic LPG Index, που αποτελεί τον μέσο όρο τριών βασικών διαδρομών, υποχώρησε στο ισοδύναμο των 204.000 δολαρίων ημερησίως, από 227.000 δολάρια μία εβδομάδα νωρίτερα.
Βασικός παράγοντας της διόρθωσης είναι η συρρίκνωση του ισχυρού arbitrage που προκύπτει από τη διαφορά τιμών LPG ανάμεσα στις ΗΠΑ και την Ασία.
Όσο μικραίνει η διαφορά μεταξύ των δύο αγορών, περιορίζεται και το οικονομικό κίνητρο για μεταφορά αμερικανικού LPG προς την Άπω Ανατολή, επηρεάζοντας τη ζήτηση για VLGC.
Παράλληλα, σύμφωνα με την Clarksons Securities, οι λίστες διαθέσιμου τονάζ στον Κόλπο των ΗΠΑ έχουν αρχίσει να μεγαλώνουν.
Κατά το γ’ τρίμηνο, η υψηλή απασχόληση του στόλου είχε ενισχυθεί από σειρά λειτουργικών αναποτελεσματικοτήτων, όπως μεγαλύτερα ταξίδια κενού φορτίου (ballast voyages), συμφόρηση στα λιμάνια εκφόρτωσης και αυξημένος αριθμός πλοίων σε αδράνεια.
Η επιστροφή περισσότερων πλοίων στον Ατλαντικό υποδηλώνει ότι ορισμένες από αυτές τις συνθήκες αρχίζουν να εξομαλύνονται, αυξάνοντας την πραγματικά διαθέσιμη προσφορά χωρητικότητας.
Οι ναυλωτές
Η Fearnleys σημειώνει ότι, παρότι η προσφορά πλοίων παραμένει σχετικά ισορροπημένη, η
πρόσφατη διόρθωση δείχνει πως οι ναυλωτές αποκτούν ξανά αυξημένη διαπραγματευτική ισχύ
έναντι των πλοιοκτητών, κάτι που είχαν χάσει κατά τη διάρκεια της έντονης ανόδου.
Η πορεία των επόμενων εβδομάδων θα εξαρτηθεί σε σημαντικό βαθμό από τα νέα fixtures, την εξέλιξη των αμερικανικών εξαγωγών LPG και το κατά πόσον το arbitrage προς την Ασία -με επίκεντρο το προπάνιο- θα διευρυνθεί εκ νέου.
Ταυτόχρονα, στην αγορά υπάρχει και ο γεωπολιτικός παράγοντας. Οι αναταράξεις στη Μέση
Ανατολή και ειδικότερα στη ροή LPG μέσω των Στενών του Ορμούζ έχουν ήδη επηρεάσει τις εξαγωγές της περιοχής, προσθέτοντας ακόμη μία μεταβλητή στην ισορροπία προσφοράς και ζήτησης.
Nαυπηγικό πρόγραμμα
Σε μεγαλύτερο χρονικό ορίζοντα, το ενδιαφέρον στρέφεται και στην πλευρά της προσφοράς, ευρύτερα για τα gas carriers.
Το orderbook των LNG και LPG carriers αριθμεί πλέον 859 πλοία, που αντιστοιχούν στο 22,3%
του εν ενεργεία στόλου των 3.856 gas carriers, σύμφωνα με τα τελευταία διαθέσιμα στοιχεία.
Από αυτά, 218 έχουν προγραμματιστεί για παράδοση το 2027, 184 το 2028 και 139 το 2029.
Οι παραγγελίες VLGC παραμένουν, επίσης, ισχυρές. Η BGN, για παράδειγμα, έχει προχωρήσει μέσα στο 2026 σε παραγγελίες δέκα dual-fuel VLGC, ενώ η BW LPG συμφώνησε για οκτώ
νεότευκτα των 90.000 cbm.
Για την ώρα, πάντως, η εικόνα παραμένει εξαιρετικά ισχυρή για τους πλοιοκτήτες, όπως επισημαίνουν οι αναλυτές.
Η διόρθωση των τελευταίων δύο εβδομάδων απέχει ακόμη από το να ανατρέψει το σκηνικό, αφού οι αποδόσεις παραμένουν κοντά στα υψηλότερα επίπεδα που έχει γνωρίσει ιστορικά η αγορά των VLGC.
Προτιμώμενη πηγή στην Google
Για να εμφανίζονται περισσότερα άρθρα της Ναυτεμπορικής στις αναζητήσεις σας εύκολα και γρήγορα, πρέπει να προσθέσετε το site στις προτιμώμενες πηγές σας. Μπορείτε να το κάνετε πηγαίνοντας εδώ.