Έναν νέο όμιλο αναδεικνύει ο μετασχηματισμός της Fourlis μέσω του οποίου η διοίκηση της εταιρείας ενεργοποιεί τις υπάρχουσες δυνάμεις του, αξιοποιεί τα θετικά του χαρακτηριστικά, ενισχύει την αντοχή του και αφαιρεί το περιττό διοικητικό βάρος που τον καθιστούσε δυσκίνητο και δύσκαμπτο στο γρήγορα εναλλασσόμενο οικονομικό περιβάλλον όπου δραστηριοποιείται εδώ και πάρα πολλά χρόνια και παράλληλα ανοίγει το δρόμο για εμπλουτισμό των brands που διακινεί.
Ο όμιλος Fourlis εστιάζει πλέον πλήρως στην κύρια δραστηριότητά του, το retail, υιοθετώντας όμως ένα νέο λειτουργικό μοντέλο που τον μετατρέπει σε ενιαία εμπορική πλατφόρμα με ισχυρή παρουσία στη Ελλάδα και τη Νοτιοανατολική Ευρώπη, στον οικιακό εξοπλισμό μέσω των ΙΚΕΑ και την αθλητική ένδυση μέσω των Intersport και Foot Locker.
Η στρατηγική βασίζεται στη μείωση του λειτουργικού κόστους, στην αξιοποίηση συνεργειών και στην ταχύτερη ανάπτυξη νέων εμπορικών δικτύων. Μακροπρόθεσμος στόχος είναι η αύξηση της παραγωγικότητας, της αποδοτικότητας, των πωλήσεων και της κερδοφορίας σε όλο το εύρος του ομίλου στην Ελλάδα και το εξωτερικό.
Συνοπτικά προχώρησε η αποενοποίηση της Trade Estates, η πώληση της δραστηριότητας του SSRM, και υιοθετήθηκε νέο λειτουργικό μοντέλο για τα H&B, ολοκληρώθηκε η 1η φάση του οργανωτικού και ψηφιακού μετασχηματισμού, με κοινές υπηρεσίες για όλα τα concepts και το νέο κέντρο διανομής IKEA.
Υπάρχει ένα κοινό λειτουργικό μοντέλο, κοινή εφοδιαστική αλυσίδα, κοινή τεχνολογία, δεδομένα και omnichannel, σε όλες τις αγορές και περίπου 35 ρόλοι υποστήριξης έχουν κεντρικοποιηθεί, με 5 εκατ. ευρώεπαναλαμβανόμενο ετήσιο όφελος από το 2027. Ο όμιλος υιοθετεί νέα commerce platform, ενιαίο CRM, νέα «backbone» συστήματα και εργαλεία AI, με παράδοση σε φάσεις έως το 2029 και είναι έτοιμο προς λειτουργία το κέντρο διανομής 50.000 τ.μ. στον Ασπρόπυργο που θα εξυπηρετεί 5 αγορές, με αποτέλεσμα τον ταχύτερο εφοδιασμό.
Οικονομική επίδοση
Με βάση το σχεδιασμό της διοίκησης το 2026 είναι χρονιά μετάβασης, το 2027 είναι χρονιά επαναφοράς και το 2028 είναι χρονιά απόδοσης, βελτίωση της κερδοφορίας, αύξησης της παραγωγικότητας και επιστροφής αξίας στους μετόχους.
Η διοίκηση εκτιμά ότι το περιθώριο της υφιστάμενης βάσης ανεβαίνει κατά περίπου 1 μονάδα, χάρη στην παραγωγικότητα, τις κοινές υπηρεσίες, το κέντρο διανομής και τον ψηφιακό μετασχηματισμό καθώς και στη σταδιακή ωρίμανση της επέκτασης. Τα νέα καταστήματα ξεκινούν με ζημιά τον πρώτο χρόνο, όπως συμβαίνει σε κάθε άνοιγμα, και γίνονται σταδιακά κερδοφόρα. Από αρνητικό περιθώριο το 2026, φτάνουν περίπου στο 3% το 2029. Επίσης τα έκτακτα κόστη φεύγουν τα €10,7 εκατ. του 2026 δεν επαναλαμβάνονται.
Με ορίζοντα το 2029 η διοίκηση της Fourlis στοχεύει σε πωλήσεις ύψους 800 εκατ. ευρώ με μέση ετήσια αύξηση c.6,5–7,5%, σε αγορές που αναμένεται να αυξάνονται κάτω από 3% και αυτό σημαίνει αύξηση μεριδίου αγοράς. Δύο προσδιορίζονται οι πηγές ανάπτυξης, η υφιστάμενη δραστηριότητα (CAGR 4,5–5%) και η στοχευμένη επέκταση που αντιστοιχεί σε πάνω από 155 εκατ. ευρώ επιπλέον πωλήσεις έως το 2029. Η κερδοφορία αναμένεται να φτάσει τα 40–45 εκατ.ευρώ, με περιθώριο 5,1–5,6% από 2,3–2,6% το 2026.
Ως αποτέλεσμα της ωρίμανσης της υφιστάμενης δραστηριότητας που βελτιώνει την παραγωγικότητά της και των καταστημάτων που άνοιξαν τα τελευταία χρόνια φτάνουν σταδιακά στο σημείο ωρίμανσής τους.
Το σωρευτικό FCF υπολογίζεται στα 75–90 εκατ.ευρώ την περίοδο 2026–2029, μαζί με τα έσοδα από την πώληση του SSRM (49 εκατ.ευρώ), ο καθαρός δανεισμός / EBITDA-adj. κάτω από 1,5x έως το 2029 με αποτέλεσμα το πλεονάζον κεφάλαιο να επιστρέφεται μέσω μερισμάτων και αγοράς ιδίων μετοχών. προσθέτει περίπου 70–75 εκατ. ευρώ.
Η συμβολή της στις πωλήσεις ανεβαίνει από 7% το 2026 σε 15% το 2029, με περίπου 210 σημεία πώλησης (φυσικά και ψηφιακά) και ο εξορθολογισμός δικτύου φέρνει περίπου –€11 εκατ., κυρίως από κλεισίματα ζημιογόνων καταστημάτων στη Ρουμανία. Για το 2026 τα έσοδα αναμένονται στα 645 εκατ. ευρώ με περιθώριο μικτού κέρδους c.46,5% και EBIT €15–17 εκατ., μετά από €10,7 εκατ. έκτακτα κόστη μετασχηματισμού.
Γιάννης Βασιλάκος, CEO ομίλου Fourlis: «Θα ξεκλειδώσουμε όλους τους παράγοντες ανάπτυξης που διαθέτει ο όμιλος»
Όπως τόνισε ο CEO του ομίλου Γιάννης Βασιλάκος, κατά την παρουσίαση στους αναλύτες στο πλαίσιο της Investor Day 2026, «έχουμε ξεκάθαρo στόχο και στρατηγική».
Ο κ. Βασιλάκος επεσήμανε πως «αλλάζουμε τον τρόπο που κινούμαστε, είμαστε έτοιμοι για τις όποιες πιέσεις προκύψουν στην αγορά λόγω των διεθνών συνθηκών και στοχεύουμε στο να ξεκλειδώσουμε όλους τους παράγοντες ισχυρής ανάπτυξης που διαθέτει ο όμιλος Fourlis, χτίζοντας ενιαία τεχνολογική δομή που θα εξυπηρετεί όλα τα επιμέρους τμήματα του ομίλου σε όλες τις χώρες που δραστηριοποιείται και για όλες τις επωνυμίες που διαθέτει. Είμαστε έτοιμοι να γράψουμε το επόμενο κεφάλαιο: Shaping What’s Next».
Υπό αυτό πρίσμα η Τέσσυ Λάτσου Group CFO Fourlis ανέλυσε το οικονομικό πλαίσιο, την κατανομή κεφαλαίων και τις αποδόσεις προς τους μετόχους κάνοντας λόγο για ποιότητα στην ανάπτυξη εστιάζοντας στην υψηλή επίδοση και ταυτόχρονα την απόδοση στους μετόχους.
Όπως σημειώνεται το αποτέλεσμα: το EBIT αυξάνεται πολύ ταχύτερα από τις πωλήσεις (c.17–18% έναντι c.6,5–7,5% ετησίως, χωρίς τα έκτακτα). Επίσης αναφορικά με την επέκταση του δικτύου καταστημάτων κάθε νέο κατάστημα ωριμάζει σε 3–5 χρόνια, με στόχο περιθώριο EBIT πάνω από 10% και ROIC πάνω από 10%. Επομένως ένα σημαντικό μέρος της ωρίμανσης της επέκτασης θα φανεί μετά το 2029.
ΙΚΕΑ: Μικρότερο format, υψηλή επίδοση
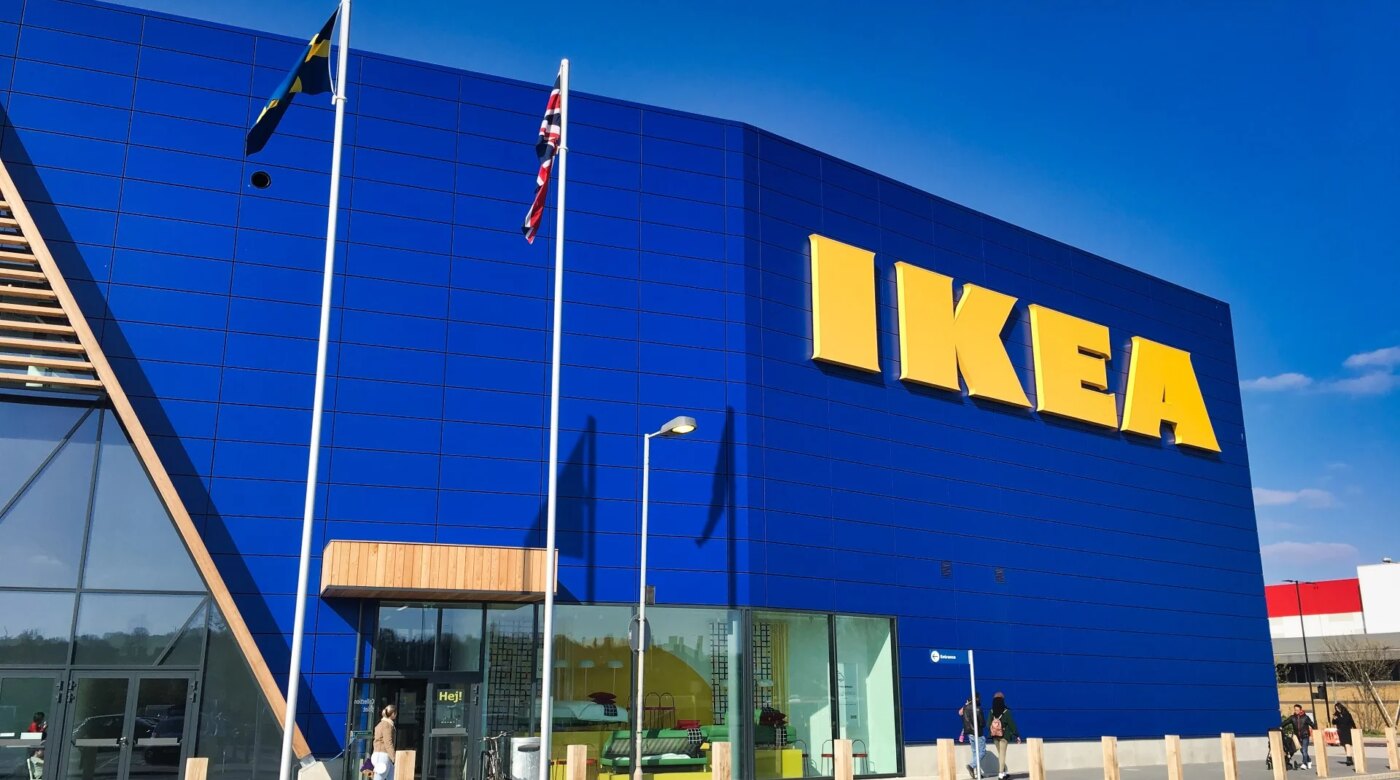
Στην ανθεκτική ανάπτυξη και στην εξέλιξη του μοντέλου καταστημάτων επικεντρώνεται η στρατηγική των ΙΚΕΑ σύμφωνα με τον Πάνο Κατηφόρη, Managing Director HOUSEMARKET (IKEA). Τα ΙΚΕΑ θα αναπτυχθούν με μικρότερα καταστήματα των 2.000-3.000 τ.μ., με στόχο την κερδοφορία τους διατηρώντας όμως το ίδιο concept εμπιστοσύνης στη σχέση τους με τον καταναλωτή.
Η υφιστάμενη δραστηριότητα αυξάνεται να αυξηθεί κατά 5–6% ετησίως και είναι η κύρια πηγή ανάπτυξης, ενώ τα νέα καταστήματα συμπληρώνουν. Στην κερδοφορία το CAGR εκτιμάται περίπου 20% (χωρίς τα έκτακτα κόστη), δηλαδή το EBIT αυξάνεται περίπου 3 φορές ταχύτερα από τις πωλήσεις. Σύμφωνα με τη διοίκηση οι επενδύσεις στοχεύουν στη «μετακίνηση» της IKEA πιο κοντά στον πελάτη: μικρότερα formats, IKEA Hubs, B2B, ταχύτερη παράδοση, click & collect, Assembly+ και νέα commerce platform.
Ιntersport & Foot Locker: Σε φάση επέκτασης
Για φάση επέκτασης έκανε λόγο ο Ευάγγελος Μπράτης, Managing Director of SPORTSWEAR MARKET (INTERSPORT & Foot Locker). Αναμένεται η επέκταση στην Κύπρο και σε άλλες 4 χώρες στη Νοτιοανατολική Ευρώπη. Αρνητικό δείγμα είναι η αγορά της Ρουμανίας, η ανάκαμψη της οποίας αναμένεται από το 2028.
Ωστόσο στις πωλήσεις το CAGR υπολογίζεται στο c.9%. Περίπου το 79% της αύξησης προέρχεται από την επέκταση, κυρίως των Foot Locker, ενώ η υφιστάμενη δραστηριότητα αυξάνεται κατά 4,5% ετησίως. Σύμφωνα με τη διοίκηση πρόκειται για δύο συμπληρωματικά brands με περίπου 5% επικάλυψη πελατών: η INTERSPORT για τον αθλητισμό (οικογένειες, 35+), τα Foot Locker για τη sneaker culture (15–30) και δίνουν μεγαλύτερη διαπραγματευτική δύναμη με τους προμηθευτές του ομίλου.
Προτιμώμενη πηγή στην Google
Για να εμφανίζονται περισσότερα άρθρα της Ναυτεμπορικής στις αναζητήσεις σας εύκολα και γρήγορα, πρέπει να προσθέσετε το site στις προτιμώμενες πηγές σας. Μπορείτε να το κάνετε πηγαίνοντας εδώ.