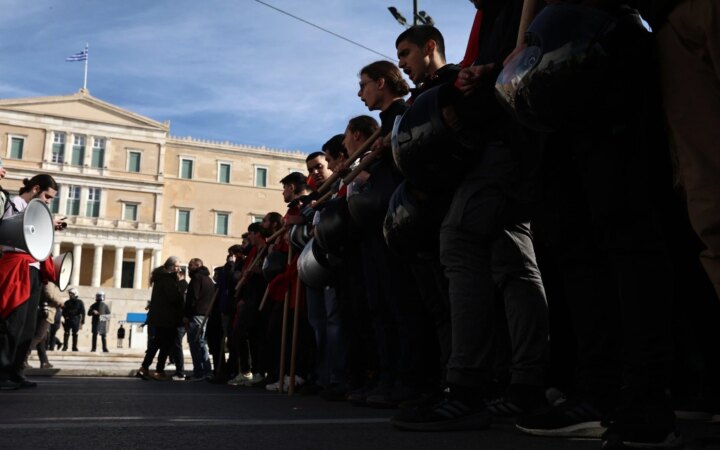
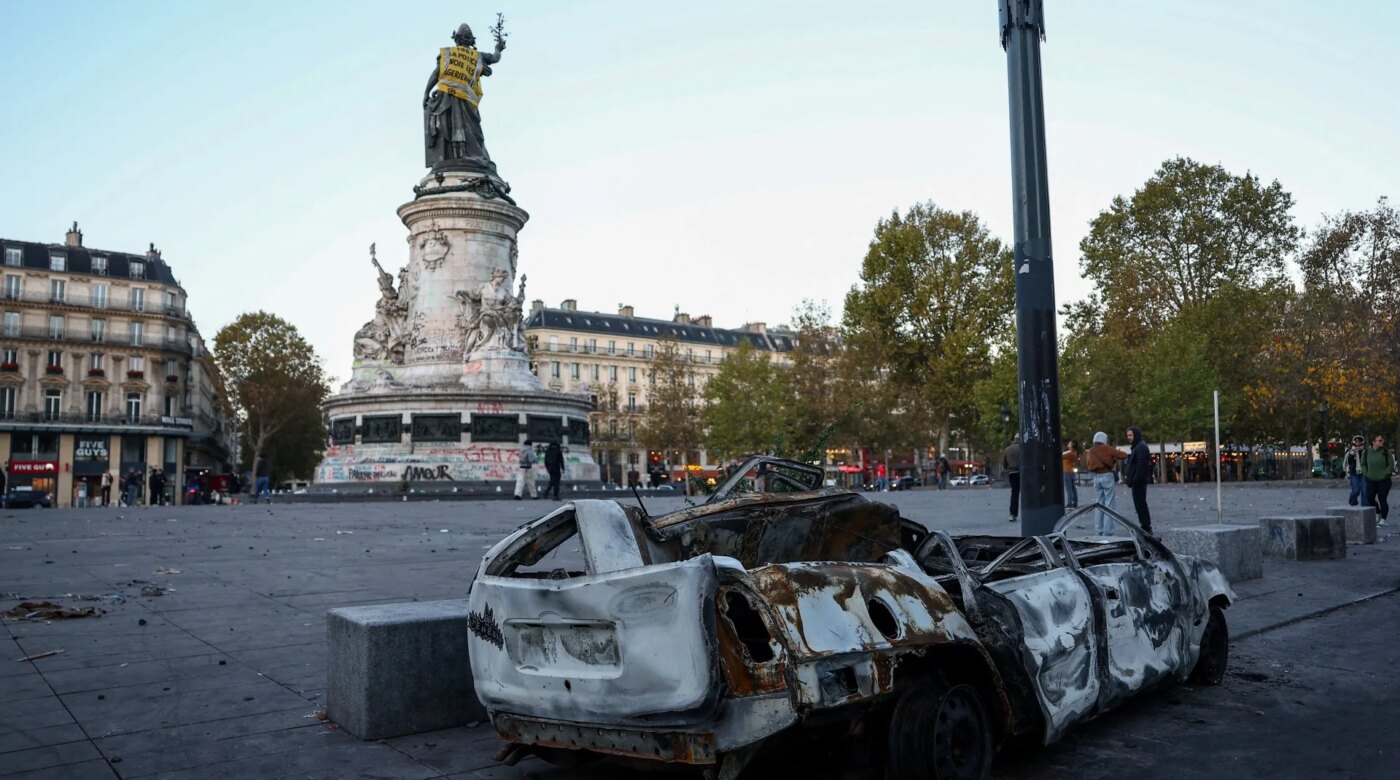
Η Γαλλία βρίσκεται αντιμέτωπη με μια κρίση που δεν περιορίζεται πλέον στους δρόμους του Παρισιού. Οι μαζικές διαδηλώσεις, η πολιτική αβεβαιότητα και η δυσκολία περιορισμού των δημοσιονομικών ελλειμμάτων έχουν μετατρέψει τη δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης σε μία από τις μεγαλύτερες πηγές ανησυχίας για τις ευρωπαϊκές αγορές.
Το ερώτημα δεν είναι μόνο αν ο Εμανουέλ Μακρόν και η κυβέρνησή του μπορούν να αποκαταστήσουν την πολιτική σταθερότητα. Είναι αν η Γαλλία μπορεί να ανακτήσει την εμπιστοσύνη πολιτών και επενδυτών προτού η αύξηση του κόστους δανεισμού καταστήσει ακόμη δυσκολότερη τη δημοσιονομική εξυγίανση.
Οι αναλύσεις επενδυτικών οίκων και οίκων αξιολόγησης συγκλίνουν σε μια βασική διαπίστωση: η χώρα αντιμετωπίζει ένα βαθύ, διαρθρωτικό πρόβλημα, το οποίο οι εκλογές του 2027 ενδέχεται να περιπλέξουν αντί να επιλύσουν.
Διαφωνούν, ωστόσο, ως προς το πόσο μακριά μπορεί να φτάσει η κρίση. Και κυρίως ως προς το εάν η υπόλοιπη Ευρώπη κινδυνεύει να πληρώσει τον λογαριασμό.
Οι αγορές στέλνουν τον δικό τους λογαριασμό
Η αντίδραση των επενδυτών μετά τις ταραχές του Σαββατοκύριακου υπήρξε άμεση. Σήμερα η απόδοση του γαλλικού 10ετούς ομολόγου ξεπέρασε το 4,9%, ενώ η διαφορά απόδοσης έναντι του αντίστοιχου γερμανικού τίτλου διαμορφώθηκε γύρω στις 145–147 μονάδες βάσης.
Νωρίτερα μέσα στον μήνα, το spread είχε πλησιάσει τις 160 μονάδες βάσης, επίπεδα που παρέπεμπαν στην ευρωπαϊκή κρίση κρατικού χρέους.
Το μήνυμα των αγορών είναι σαφές: η Γαλλία εξακολουθεί να μπορεί να δανείζεται, αλλά πρέπει πλέον να πληρώνει πολύ ακριβότερα για να το κάνει.
Η JPMorgan Asset Management, σε ανάλυση της 8ης Οκτωβρίου, περιέγραψε την ανατιμολόγηση των γαλλικών ομολόγων ως μία από τις βιαιότερες της τελευταίας δεκαετίας. Αντίστοιχα, η Barclays Private Bank επισήμανε στις 9 Οκτωβρίου ότι η αβεβαιότητα για τις δημοσιονομικές προοπτικές και τις προεδρικές εκλογές έχει οδηγήσει το γαλλογερμανικό spread σε επίπεδα που είχαν να εμφανιστούν από το 2011.
Πίσω από τους αριθμούς βρίσκεται ένα ακόμη πιο ανησυχητικό δεδομένο: το δημόσιο χρέος της Γαλλίας έχει φτάσει περίπου στο 119% του ΑΕΠ, ενώ η χώρα δεν έχει καταγράψει δημοσιονομικό πλεόνασμα από το 1974.
REUTERS/Abdul SaboorGoldman Sachs: 3 δρόμοι, κανένας εύκολος
Η Goldman Sachs εντοπίζει τρεις εξελίξεις που θα μπορούσαν να ανακόψουν τη διεύρυνση των γαλλικών spreads.
Η πρώτη είναι μια σημαντική υποχώρηση των τιμών του πετρελαίου, η οποία θα περιόριζε τις πληθωριστικές πιέσεις και θα μπορούσε να οδηγήσει χαμηλότερα τις αποδόσεις των ομολόγων. Πρόκειται, όμως, για παράγοντα που εξαρτάται σε μεγάλο βαθμό από τις γεωπολιτικές εξελίξεις στη Μέση Ανατολή.
Η δεύτερη είναι μια πιο υποστηρικτική στάση της Ευρωπαϊκής Κεντρικής Τράπεζας, ακόμη και χωρίς μείωση επιτοκίων, για παράδειγμα μέσω επιβράδυνσης της ποσοτικής σύσφιγξης.
Η τρίτη, και πολιτικά πιο δύσκολη, είναι η παρουσίαση ενός αξιόπιστου προγράμματος δημοσιονομικής προσαρμογής μετά τις προεδρικές εκλογές του Μαΐου 2027.
Το πρόβλημα, σύμφωνα με την Goldman Sachs, είναι ότι καμία από αυτές τις εξελίξεις δεν φαίνεται άμεσα εξασφαλισμένη.
Η αμερικανική τράπεζα διατηρεί ουδέτερη στάση απέναντι στα γαλλικά ομόλογα, αναγνωρίζοντας ότι οι υψηλότερες αποδόσεις δημιουργούν κάποια επενδυτική αξία, χωρίς όμως να εξαλείφουν την αβεβαιότητα.
Στις 19 Οκτωβρίου, η Sharon Bell, επικεφαλής στρατηγικής για τις ευρωπαϊκές μετοχές στην Goldman Sachs, υπογράμμισε επιπλέον την ανάγκη για «επώδυνες» οικονομικές μεταρρυθμίσεις στη Γαλλία.
Δημοσιονομικό καμπανάκι από Morningstar DBRS
Η Morningstar DBRS στρέφει την προσοχή της στο πολιτικό αδιέξοδο που απειλεί να καταστήσει ακόμη δυσκολότερη τη δημοσιονομική προσαρμογή.
Στην ανάλυσή της της 19ης Οκτωβρίου, μετά τις διαδηλώσεις στις οποίες συμμετείχαν περισσότεροι από 500.000 άνθρωποι, προειδοποιεί ότι ο πολιτικός κατακερματισμός και η κοινωνική αντίδραση περιορίζουν τις δυνατότητες της κυβέρνησης να προχωρήσει σε περικοπές δαπανών ή αυξήσεις φόρων.
Στο επίκεντρο βρίσκεται ο προϋπολογισμός του 2027, με τον οποίο το Παρίσι επιδιώκει να περιορίσει το έλλειμμα στο 5% του ΑΕΠ.
Όμως κάθε παραχώρηση προς τους διαδηλωτές ή τα κόμματα της αντιπολίτευσης μπορεί να αποδυναμώσει το σχέδιο εξυγίανσης. Και κάθε αποτυχία περιορισμού του ελλείμματος μπορεί να προκαλέσει νέα αύξηση του κόστους δανεισμού.
Ο οίκος είχε ήδη αναθεωρήσει τον Σεπτέμβριο σε αρνητικές τις προοπτικές της πιστοληπτικής αξιολόγησης AA της Γαλλίας.
Η προειδοποίησή του αφορά ουσιαστικά το χάσμα ανάμεσα στον πολιτικό χρόνο και στον χρόνο των αγορών: οι πολιτικοί μπορεί να περιμένουν τις κάλπες του 2027, αλλά οι επενδυτές αξιολογούν τον κίνδυνο καθημερινά.
REUTERS/Gonzalo FuentesCapital Economics: Θα μεταδοθεί η κρίση;
Η Capital Economics εμφανίζεται ιδιαίτερα επιφυλακτική για τις προοπτικές της Γαλλίας, αλλά σαφώς λιγότερο ανήσυχη για μια γενικευμένη ευρωπαϊκή κρίση.
Σε νέα ανάλυσή της εκτιμά ότι η δημοσιονομική κατάσταση της χώρας πιθανότατα θα επιδεινωθεί προτού βελτιωθεί και ότι τα γαλλικά spreads έχουν περιθώριο περαιτέρω διεύρυνσης.
Ωστόσο, επισημαίνει ότι η Ευρωζώνη του 2026 δεν είναι εκείνη της περιόδου 2010–2012.
Οι τράπεζες διαθέτουν ισχυρότερη κεφαλαιακή βάση, η έκθεσή τους στο εγχώριο κρατικό χρέος είναι μικρότερη σε αρκετές περιπτώσεις και η ΕΚΤ διαθέτει πλέον περισσότερα εργαλεία αντιμετώπισης της χρηματοπιστωτικής αναταραχής.
Επιπλέον, οι μακροοικονομικές ανισορροπίες είναι περιορισμένες σε σύγκριση με την προηγούμενη κρίση, ενώ η πολιτική υποστήριξη για έξοδο χωρών από το ευρώ έχει υποχωρήσει αισθητά.
Αυτό δεν σημαίνει ότι αποκλείεται μια επικίνδυνη κλιμάκωση. Η Capital Economics εξετάζει ένα ακραίο σενάριο αντιπαράθεσης μιας μελλοντικής γαλλικής κυβέρνησης με την Ε.Ε. για τη δημοσιονομική πολιτική, στο οποίο τα spreads θα μπορούσαν να φτάσουν τις 400–500 μονάδες βάσης.
Δεν πρόκειται, όμως, για τη βασική της πρόβλεψη. Ο οίκος θεωρεί πιθανότερο ότι τα προβλήματα θα παραμείνουν σε μεγάλο βαθμό εντός της Γαλλίας και κυρίως στην αγορά κρατικών ομολόγων.
UBS: Η Γαλλία δεν είναι ολόκληρη η Ευρώπη
Παρόμοια διάκριση κάνει και η UBS, η οποία προειδοποιεί για τις δημοσιονομικές προοπτικές της Γαλλίας, αλλά δεν θεωρεί ότι μια νέα υποβάθμιση της χώρας θα απειλούσε αυτομάτως την πιστοληπτική αξιολόγηση της Ευρωπαϊκής Ένωσης.
Σε έκθεση της 16ης Οκτωβρίου, οι αναλυτές της εξηγούν ότι η πιστοληπτική ισχύς της Ε.Ε. στηρίζεται σε περισσότερα κράτη-μέλη και σε μηχανισμούς δημοσιονομικής υποστήριξης, οι οποίοι περιορίζουν την άμεση εξάρτηση από τη Γαλλία.
Σύμφωνα με τους υπολογισμούς τους, θα απαιτούνταν πολύ βαθύτερη υποβάθμιση της γαλλικής πιστοληπτικής αξιολόγησης για να επηρεαστούν, μόνο εξαιτίας της Γαλλίας, οι σχετικοί υπολογισμοί των Moody’s και S&P για την Ε.Ε.
Η UBS επισημαίνει, πάντως, ότι η δημοσιονομική πρόκληση είναι τεράστια. Για να σταθεροποιηθεί το γαλλικό χρέος θα απαιτούνταν, σύμφωνα με την εκτίμησή της, πρωτογενές πλεόνασμα περίπου 2% του ΑΕΠ, δηλαδή προσαρμογή περίπου πέντε ποσοστιαίων μονάδων.
Σε ένα τόσο τεταμένο πολιτικό περιβάλλον, ο στόχος αυτός φαντάζει εξαιρετικά δύσκολος. Η ελβετική τράπεζα προειδοποιεί για τον κίνδυνο ενός φαύλου κύκλου υψηλότερων επιτοκίων, αυξανόμενων ελλειμμάτων και νέας διεύρυνσης των spreads.
Ταυτόχρονα, όμως, θεωρεί ότι η κρίση των γαλλικών ομολόγων δεν δικαιολογεί μια συνολικά αρνητική στάση απέναντι στις ευρωπαϊκές μετοχές, ιδιαίτερα εταιρειών με διεθνή δραστηριότητα και διαφοροποιημένες πηγές εσόδων.
REUTERS/Stephanie Lecocq/File PhotoFitch: Δημοσιονομικό πρόβλημα, όχι ακόμη κρίση χρηματοδότησης
Μια κρίσιμη διάκριση κάνει και η Fitch Ratings. Ο Federico Barriga-Salazar, επικεφαλής αξιολογήσεων κρατικού χρέους της Δυτικής Ευρώπης, δήλωσε στο Bloomberg στις 9 Οκτωβρίου ότι η Γαλλία αντιμετωπίζει σήμερα δημοσιονομικό πρόβλημα, όχι πρόβλημα χρηματοδότησης.
Ο οίκος Fitch θεωρεί σημαντικό το σχέδιο μέτρων ύψους 43 δισ. ευρώ που παρουσίασε ο υπουργός Οικονομικών Ρολάν Λεσκίρ, με στόχο τη μείωση του ελλείμματος στο 5% του ΑΕΠ το 2027.
Το μεγάλο ερώτημα είναι αν μπορεί να εγκριθεί και, κυρίως, να εφαρμοστεί. Ο αναλυτής της Fitch εκτίμησε ότι, σε περίπτωση παρατεταμένου κοινοβουλευτικού αδιεξόδου, η κυβέρνηση θα μπορούσε να επιχειρήσει την προώθηση του προϋπολογισμού με διάταγμα.
Παράλληλα, προειδοποίησε ότι η δημοσιονομική κατάσταση της Γαλλίας θα είναι πιθανότατα πολύ δυσκολότερη στις αρχές του 2027, όταν αναμένεται η επόμενη αξιολόγηση του οίκου.
ING: Η κοινωνική έκρηξη δυσκολεύει κάθε μελλοντική κυβέρνηση
Στις αναλύσεις προστίθεται και η ING, η οποία, σε σημείωμά της στις 19 Οκτωβρίου, συνδέει άμεσα τις βίαιες διαδηλώσεις με τη δυσκολία εφαρμογής των αναγκαίων μεταρρυθμίσεων.
Το πρόβλημα, σύμφωνα με την ING, δεν αφορά αποκλειστικά τη σημερινή κυβέρνηση. Αφορά οποιαδήποτε κυβέρνηση προκύψει από τις εκλογές του 2027.
Οι κοινωνικές αντιδράσεις καθιστούν πολιτικά επώδυνες τις περικοπές και τις δημοσιονομικές παρεμβάσεις, ενώ τα κόμματα φαίνεται να επικεντρώνονται περισσότερο στην εκλογική τους τοποθέτηση παρά στην αντιμετώπιση του προβλήματος.
Η ING προειδοποιεί ότι η απροθυμία λήψης δύσκολων αποφάσεων μπορεί να οδηγήσει τα spreads σε νέα δοκιμασία των πρόσφατων υψηλών τους, κοντά στις 158 μονάδες βάσης.
Και επισημαίνει ότι η ΕΚΤ δεν έχει απεριόριστη ευχέρεια παρέμβασης, καθώς οι ενεργειακές πιέσεις εξακολουθούν να τροφοδοτούν τον πληθωρισμό.
Οι εκλογές και η σανίδα σωτηρίας
Ένα από τα ερωτήματα που διατρέχουν σχεδόν όλες τις αναλύσεις είναι μέχρι πού θα μπορούσε να φτάσει η ΕΚΤ για να αποτρέψει μια νέα κρίση χρέους.
Η Capital Economics θεωρεί ότι η κεντρική τράπεζα διαθέτει αξιόπιστους μηχανισμούς για να περιορίσει τη μετάδοση των πιέσεων σε άλλες χώρες.
Η Goldman Sachs και η UBS, ωστόσο, υπενθυμίζουν ότι η ΕΚΤ δεν είναι υποχρεωμένη να παρέμβει όταν η άνοδος των spreads αντανακλά πραγματικές δημοσιονομικές αδυναμίες.
Η κρίσιμη διαφορά είναι ανάμεσα στην αντιμετώπιση μιας δυσλειτουργίας των αγορών και στη χρηματοδοτική προστασία μιας κυβέρνησης που δυσκολεύεται να περιορίσει το έλλειμμά της.
Μπροστά στη Γαλλία βρίσκονται δύο άμεσες δοκιμασίες: η πορεία του προϋπολογισμού του 2027 και η προγραμματισμένη αξιολόγηση της Moody’s στις 23 Οκτωβρίου.
Πέρα από αυτές βρίσκεται η μεγαλύτερη πολιτική αναμέτρηση, οι προεδρικές εκλογές του 2027, που μπορεί να καθορίσουν όχι μόνο τη δημοσιονομική στρατηγική της χώρας αλλά και τη σχέση της με τις Βρυξέλλες.
Το συμπέρασμα των διεθνών οίκων δεν είναι ότι η Γαλλία βρίσκεται στα πρόθυρα μιας ανεξέλεγκτης χρεοκοπίας. Είναι ότι η χώρα κινδυνεύει να εγκλωβιστεί σε μια μακρά περίοδο υψηλού κόστους δανεισμού, ασθενικής δημοσιονομικής προσαρμογής και πολιτικής αδυναμίας.
Η Ευρώπη μπορεί σήμερα να διαθέτει ισχυρότερες άμυνες απέναντι σε μια νέα κρίση κρατικού χρέους. Αυτό, όμως, δεν σημαίνει ότι μπορεί να λύσει το πρόβλημα της Γαλλίας αντί για τη Γαλλία.
Και όσο οι πολιτικές αποφάσεις αναβάλλονται, τόσο περισσότερο οι αγορές θα επιχειρούν να επιβάλουν το δικό τους χρονοδιάγραμμα.
Προτιμώμενη πηγή στην Google
Για να εμφανίζονται περισσότερα άρθρα της Ναυτεμπορικής στις αναζητήσεις σας εύκολα και γρήγορα, πρέπει να προσθέσετε το site στις προτιμώμενες πηγές σας. Μπορείτε να το κάνετε πηγαίνοντας εδώ.