Στην ενέργεια δεν υπάρχουν δωρεάν επιλογές. Κάθε απόφαση δημιουργεί κόστη και οφέλη, ενώ κάθε μη απόφαση δημιουργεί επίσης κόστη και οφέλη. Για τον λόγο αυτό, η συζήτηση για την αποθήκευση ηλεκτρικής ενέργειας στην Ελλάδα δεν μπορεί να περιορίζεται στο ερώτημα πόσο θα κόστιζαν οι μπαταρίες αν είχαν εγκατασταθεί νωρίτερα. Οφείλει να εξετάζει και πόσο κόστισε η απουσία τους στο ηλεκτρικό σύστημα, στην οικονομία και τελικά στον καταναλωτή.
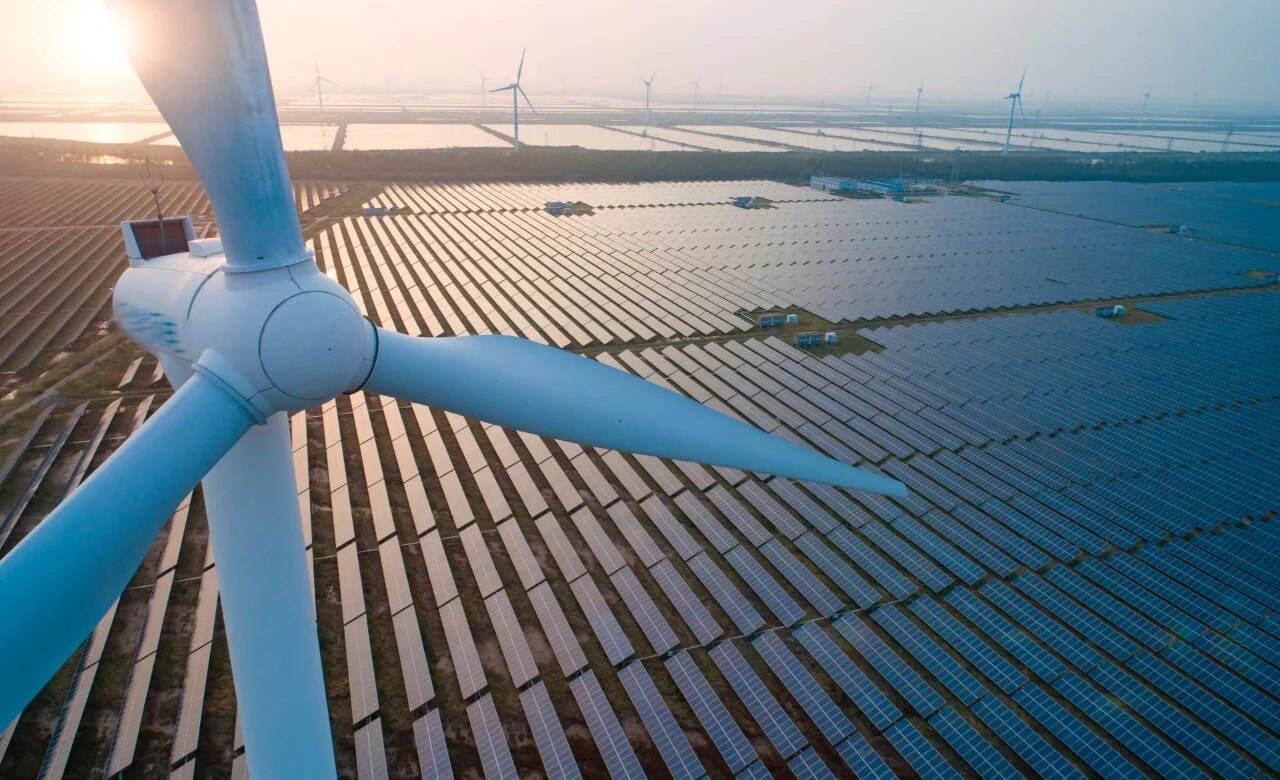
Η εξέταση των πραγματικών δεδομένων της αγοράς αποκαλύπτει μια σειρά από δομικές αναποτελεσματικότητες στο ελληνικό ενεργειακό σύστημα, ξεκινώντας από το γεγονός ότι η χώρα διαθέτει εγκατεστημένη ισχύ ΑΠΕ άνω των 11 έως 12 GW, η οποία οδηγεί σε έντονα φαινόμενα συμπύκνωσης της παραγωγής κατά τις μεσημβρινές ώρες.
Ως αποτέλεσμα αυτής της συμφόρησης, οι περικοπές πράσινης ενέργειας υπερβαίνουν τις 1.500 GWh ετησίως, μια ποσότητα που αντιστοιχεί στο 50% έως 55% της συνολικής καθαρής ετήσιας εξαγωγικής ποσότητας ηλεκτρικής ενέργειας της χώρας.
Σε επίπεδο οικονομικής αποτίμησης, η Ελλάδα εμφανίζει συνολικό λογιστικό κύκλο εργασιών εξαγωγών της τάξης του 1 δισεκατομμυρίου ευρώ, ωστόσο σημαντικό μέρος αυτών πραγματοποιείται σε ώρες μηδενικών ή αρνητικών τιμών χονδρικής, περιορίζοντας δραστικά την πραγματική οικονομική απόδοση των πλεονασμάτων.
Το ουσιαστικό κόστος της απουσίας συστημάτων αποθήκευσης αναδεικνύεται όταν μεταφράσουμε τις 1.500 GWh χαμένης πράσινης ενέργειας σε όρους κατανάλωσης ορυκτών καυσίμων. Λαμβάνοντας υπόψη μια μέση ηλεκτρική απόδοση των μονάδων συνδυασμένου κύκλου φυσικού αερίου της τάξης του 50% έως 55%, απαιτούνται περίπου 2.700 έως 3.000 GWh θερμικής ενέργειας σε καύσιμο, μεγέθη που μεταφράζονται σε περίπου 250 έως 280 εκατομμύρια κυβικά μέτρα φυσικού αερίου ετησίως.
Αυτό σημαίνει ότι η απώλεια της δωρεάν πράσινης ενέργειας λόγω έλλειψης ευελιξίας υποχρεώνει το σύστημα να αναπληρώσει το ενεργειακό κενό κατά τη βραδινή αιχμή μέσω καύσης ορυκτών καυσίμων, επιβαρύνοντας την αγορά με κόστος καυσίμων και ρύπων της τάξης των 180 έως 200 εκατομμυρίων ευρώ ετησίως.
Για να γίνει αντιληπτό το μέγεθος, η απώλεια αυτή κόστιζε αντίστοιχα ποσά τόσο στην κορύφωση της ενεργειακής κρίσης το 2021 (όπου κυριαρχούσε η ακραία τιμή του φυσικού αερίου) όσο και σήμερα το 2026 (όπου το βάρος μετατοπίζεται κυρίως στο αυξημένο κόστος των δικαιωμάτων εκπομπών CO2). Δηλαδή, κάθε χρόνο πετιούνται στα σκουπίδια πόροι που ισοδυναμούν με το κόστος κατασκευής των ίδιων των υποδομών αποθήκευσης που θα έσωζαν αυτή την ενέργεια.
Η Δομή της Ελληνικής Αγοράς
Στο ίδιο πλαίσιο, η ανάλυση του ζητήματος δεν μπορεί να αγνοήσει τη δομή της αγοράς.
Οι μεγάλοι καθετοποιημένοι ενεργειακοί όμιλοι της Ελλάδας δραστηριοποιούνται ταυτόχρονα στις ανανεώσιμες πηγές ενέργειας, στην προμήθεια ηλεκτρικής ενέργειας, στις ενεργειακές συναλλαγές, στις εισαγωγές και εμπορία φυσικού αερίου και στην παραγωγή ηλεκτρισμού από θερμικές μονάδες που εξακολουθούν να διαδραματίζουν κρίσιμο ρόλο στη σταθερότητα του συστήματος.
Ωστόσο, το χαρακτηριστικό αυτό δεν αποτελεί ελληνική ιδιαιτερότητα. Παρόμοια καθετοποιημένα επιχειρηματικά μοντέλα συναντώνται σε όλες σχεδόν τις ώριμες ευρωπαϊκές αγορές, από τη Γαλλία και τη Γερμανία έως την Ιταλία και την Ισπανία.
Η διαφορά δεν βρίσκεται επομένως στην ύπαρξη καθετοποιημένων ομίλων αλλά στον τρόπο με τον οποίο αυτοί ενσωμάτωσαν νέες υποδομές ευελιξίας στα χαρτοφυλάκιά τους.
Σε πολλές ευρωπαϊκές αγορές, η ανάπτυξη ΑΠΕ συνοδεύθηκε ταχύτερα από επενδύσεις σε αποθήκευση, με στόχο τη μείωση των περικοπών παραγωγής, τη βελτιστοποίηση των διακυμάνσεων των τιμών και τη μείωση της εξάρτησης από καύσιμα κατά τις ώρες αιχμής.
Στην Ελλάδα, αντίθετα, η ταχεία διείσδυση των ΑΠΕ δεν συνοδεύθηκε με τον ίδιο ρυθμό από αντίστοιχες υποδομές αποθήκευσης, με αποτέλεσμα ένα ολοένα μεγαλύτερο μέρος της πράσινης παραγωγής να οδηγείται σε περικοπές ή να εξάγεται σε περιόδους πολύ χαμηλών τιμών, ενώ η κάλυψη των βραδινών αναγκών εξακολουθεί να βασίζεται σε μεγάλο βαθμό σε μονάδες φυσικού αερίου και σε διασυνοριακές εισαγωγές.
Αν η αποθήκευση εξελίσσεται σήμερα σε βασική υποδομή του ενεργειακού συστήματος, τότε η βουλγαρική επιλογή δεν μπορεί να περιγράφεται αποκλειστικά ως υπερβολικό ρίσκο. Ήταν ταυτόχρονα και μια στρατηγική τοποθέτηση σε μια αγορά που σήμερα όλοι αναγνωρίζουν ως αναγκαία.
Για τον λόγο αυτό, η συζήτηση δεν πρέπει να εστιάζει στο κατά πόσο οι ενεργειακοί όμιλοι θα αποκόμιζαν κέρδη από επενδύσεις σε μπαταρίες. Αυτό συμβαίνει σε όλες τις λειτουργικές αγορές ηλεκτρισμού. Το πραγματικό ερώτημα είναι αν η χώρα θα διέθετε σήμερα μικρότερες περικοπές ΑΠΕ, χαμηλότερη κατανάλωση φυσικού αερίου, μικρότερη έκθεση στις διακυμάνσεις των τιμών και ευνοϊκότερο διασυνοριακό ενεργειακό ισοζύγιο. Η οικονομία της ενέργειας δεν αξιολογεί προθέσεις ούτε επιχειρηματικές ταυτότητες. Αξιολογεί αποτελέσματα.
Η Αναγκαιότητα των Υποδομών Ευελιξίας
Συνεπώς, η συζήτηση περί του κόστους της αποθήκευσης δεν μπορεί να περιορίζεται αποκλειστικά στις δαπάνες που αποφεύχθηκαν στο παρελθόν. Η οικονομία της ενέργειας κρίνεται από τα συνολικά ισοζύγια και όχι από επιλεκτικούς λογιστικούς υπολογισμούς.
Η Ελλάδα πράγματι απέφυγε να χρηματοδοτήσει νωρίτερα μεγάλης κλίμακας αποθήκευση. Ωστόσο, τα διαθέσιμα στοιχεία δείχνουν ότι το οικονομικό κόστος της μη αποθηκευμένης ενέργειας προσεγγίζει πλέον τα ίδια μεγέθη με το κόστος των υποδομών που δεν κατασκευάστηκαν.
Υπό αυτή την έννοια, δεν είναι βέβαιο ότι η χώρα εξοικονόμησε πόρους. Υπό αυτή την έννοια, η συζήτηση δεν αφορά πλέον το αν αποφεύχθηκε ένα κόστος, αλλά το αν η χώρα επέλεξε να το καταβάλει με διαφορετικό τρόπο και σε μεγαλύτερο χρονικό ορίζοντα. Το ζητούμενο δεν είναι αν η Ελλάδα εξήγαγε ή εισήγαγε περισσότερες MWh, αλλά αν μεγιστοποίησε την οικονομική αξία της παραγόμενης ενέργειας.
Προτιμώμενη πηγή στην Google
Για να εμφανίζονται περισσότερα άρθρα της Ναυτεμπορικής στις αναζητήσεις σας εύκολα και γρήγορα, πρέπει να προσθέσετε το site στις προτιμώμενες πηγές σας. Μπορείτε να το κάνετε πηγαίνοντας εδώ.