Αντιμέτωπος με μια δυστοπική πραγματικότητα στην καθημερινότητά του βρίσκεται ο εγχώριος καταναλωτής, καθώς η διαχείριση του οικογενειακού προϋπολογισμού εξελίσσεται σε άσκηση ισορροπίας.
Η πίεση της ακρίβειας στο ράφι εισβάλλει βίαια στην καθημερινότητα, αλλάζει τη σειρά προτεραιότητας των πληρωμών και μετατρέπει ακόμη και τις μικρές, αυτονόητες δαπάνες σε αντικείμενο υπολογισμού. Η αγοραστική άνεση υφίσταται μια σταδιακή αλλά βαθιά αποδόμηση και ταυτόχρονα μια διάχυτη ανασφάλεια τείνει να παγιωθεί ως η νέα κοινωνική πραγματικότητα, περιορίζοντας το αίσθημα σταθερότητας.
Στην πράξη, το χάσμα στην κοινωνία διευρύνεται, καθώς από τη μία πλευρά υπάρχει μια ισχνή μειοψηφία που διαβιοί με οικονομική άνεση και, από την άλλη, η πλειονότητα των πολιτών τελεί υπό καθεστώς διαρκούς στενότητας ή οριακής επιβίωσης, πασχίζοντας να καλύψει τις βασικές ανάγκες του νοικοκυριού. Μέσα σε αυτό το περιβάλλον αναγκαστικής προσαρμογής, το προφίλ του εγχώριου καταναλωτή μεταβάλλεται πλέον οριστικά.
Η αγορά και οι αναλυτές υποστηρίζουν ότι ο σύγχρονος αγοραστής μετεξελίσσεται σε έναν «επαγγελματία αγοραστή», που είναι διαβασμένος και συγκρίνει τιμές, προσφορές και προϊόντα. Αυτή η μετεξέλιξη ωστόσο δεν αποτελεί επιλογή, αλλά συνιστά μια επιβεβλημένη στρατηγική άμυνας έναντι των έντονων πληθωριστικών πιέσεων.
Από την πίεση στα ελληνικά νοικοκυριά έως όσα συμβαίνουν τώρα στη Γαλλία, η σχέση αμοιβών και κόστους ζωής βρίσκεται στην καρδιά της καταναλωτικής ανασφάλειας.
Η έρευνα της Circana, «Κατανάλωση σε Μετάβαση»
Στην έρευνα με τίτλο «Κατανάλωση σε Μετάβαση: Οι Δυνάμεις που Διαμορφώνουν το Αύριο της Αγοράς»», την οποία παρουσίασε χθες ο Παναγιώτης Μπορέτος, πρόεδρος και διευθύνων σύμβουλος της Circana, στο πλαίσιο του συνεδρίου ECR Gathering 2026: Decoding Shopper Behavior Together, το 57% των ερωτηθέντων ανέδειξε το ύψος των αμοιβών σε σχέση με το κόστος ζωής ως το κυρίαρχο ζήτημα ανάμεσα στις πέντε βασικές πηγές πίεσης, όπου το στεγαστικό κόστος, η διεθνής συγκυρία, η πορεία της οικονομίας και οι ελλείψεις στις κρατικές δομές συμπληρώνουν το κάδρο της αβεβαιότητας.
«Αξίζει να ανοίξουμε μια παρένθεση και να αναλογιστούμε τι γίνεται στη Γαλλία, όπου καταγράφονται ακριβώς τα ίδια θέματα», επεσήμανε ο κ. Μπορέτος, θέλοντας να δείξει τη διεθνή διάσταση του προβλήματος, συμπληρώνοντας ότι «η Γαλλία δείχνει πώς αντιδρά η κοινωνία όταν ο καταναλωτής πιέζεται να εξασφαλίσει τα βασικά έξοδα του σπιτιού του».
Σύμφωνα με τον ίδιο, η ανασφάλεια των εγχώριων καταναλωτών αποτυπώνεται καθαρά στον μέσο δείκτη οικονομικής ασφάλειας, ο οποίος διαμορφώνεται σε 3,89 στα 10. Σε άμεση συσχέτιση, το επίπεδο της αντιληπτής ευημερίας κινείται σε πολύ χαμηλά επίπεδα, καθώς ο γενικός μέσος όρος καθηλώνεται στο 2,66 (με άριστα το 5, όπου 1 = «πολύ χαμηλό» και 5 = «πολύ υψηλό»), εμφανίζοντας ελαφρώς καλύτερη εικόνα στην Αττική (2,72).
Πιο αναλυτικά, υψηλό ή πολύ υψηλό επίπεδο ευημερίας δηλώνει μόλις 1 στους 10 (11%). Αντίθετα, χαμηλό ή πολύ χαμηλό επίπεδο (κάτω του 3) δηλώνουν 3 στους 10 (28%), ενώ οι υπόλοιποι 6 στους 10 (61%) αντιλαμβάνονται την ευημερία τους ως απλώς μέτρια.
Χαμηλές αμοιβές – υψηλό κόστος ζωής
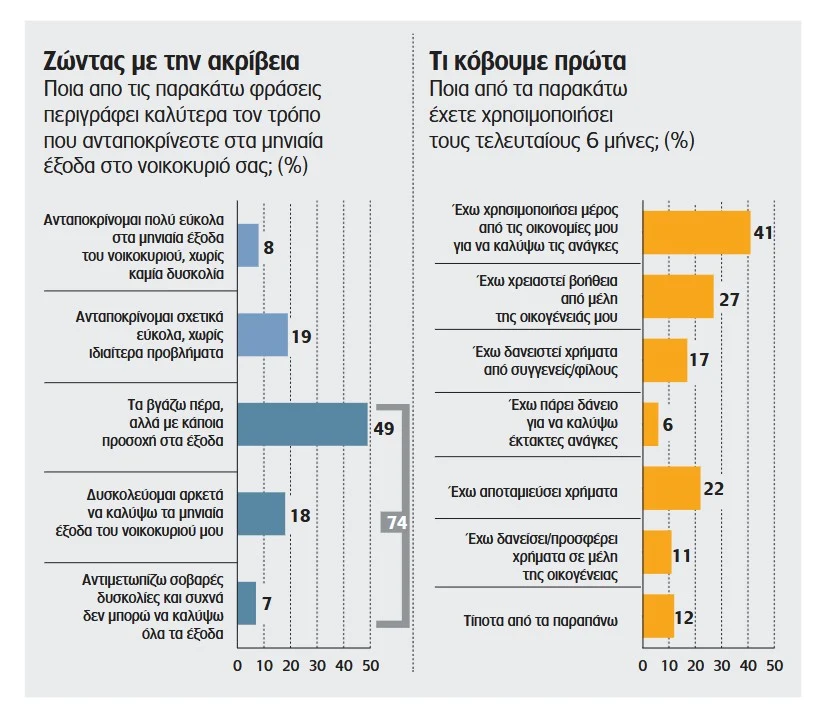
Όπως εξήγησε ο κ. Μπορέτος, τα ευρήματα αυτά αποτυπώνουν την άμεση σύνδεση των χαμηλών αμοιβών και του αυξημένου κόστους ζωής με το χαμηλό επίπεδο ευημερίας και την έντονη αίσθηση ανασφάλειας. Αυτή την αίσθηση επιβεβαιώνουν οι περισσότερες απαντήσεις της έρευνας, καθώς το 74% των ερωτηθέντων δηλώνει ότι δυσκολεύεται ή τα βγάζει πέρα με οριακή προσοχή. Από αυτούς, το 49% προσέχει εξαιρετικά τις δαπάνες του, το 18% δυσκολεύεται αρκετά και το 7% αντιμετωπίζει σοβαρές δυσκολίες. Μόνο το 8% καλύπτει εύκολα τα έξοδά του, ενώ το 19% τα καταφέρνει σχετικά εύκολα.
Η οικονομική αυτή στενότητα έχει οδηγήσει το 41% να χρησιμοποιήσει τις αποταμιεύσεις του κατά το τελευταίο εξάμηνο, ενώ το 27% χρειάστηκε βοήθεια από μέλη της οικογένειας. Το 17% δανείστηκε από συγγενείς ή φίλους και το 6% προσέφυγε σε δάνειο για έκτακτες ανάγκες. Την ίδια ώρα, μόλις το 22% κατάφερε να αποταμιεύσει κάποιο ποσό.
Σύμφωνα με την έρευνα, η μέση μηνιαία δαπάνη στο σούπερ μάρκετ διαμορφώνεται στα 347 ευρώ. Στη βάση της κατανομής, το 32% των νοικοκυριών ξοδεύει έως 200 ευρώ (κυρίως μονομελή/διμελή νοικοκυριά), το 21% κυμαίνεται μεταξύ 200 και 300 ευρώ, το 22% βρίσκεται στη ζώνη των 300-450 ευρώ, ενώ 19% ξοδεύει 450-600 ευρώ. Άνω των 600 ευρώ μηνιαίως δηλώνει το 6%.
Στο κυνήγι των εκπτώσεων 4 στους 5 καταναλωτές
Η συνύπαρξη της ανάγκης για δανεισμό και της δυνατότητας για αποταμίευση αποτυπώνει τις διαφορετικές οικονομικές αντοχές ανάμεσα στα νοικοκυριά. Η αντίδραση της κοινωνίας είναι ήδη ορατή στις καθημερινές δαπάνες, με 4 στους 5 καταναλωτές να κυνηγούν συστηματικά τις εκπτώσεις, ενώ το 65% ελέγχει πλέον την τιμή ανά μονάδα μέτρησης (κιλό ή λίτρο) στα ράφια.
Παράλληλα, το 63% στρέφεται στα προϊόντα ιδιωτικής ετικέτας ως βασικό εργαλείο εξοικονόμησης. Το 69% των ερωτηθέντων δηλώνει ότι η διατήρηση της ποιότητας σε καλή τιμή αποτελεί το κυρίαρχο κριτήριο επιλογής, ενώ οι προσφορές επηρεάζουν πολύ τις αγορές του 72% των καταναλωτών. Η αγοραστική συμπεριφορά γίνεται σαφώς πιο συνειδητή, με τις αναγκαίες δαπάνες να προηγούνται και τις μη βασικές κατηγορίες, όπως η ψυχαγωγία και η ένδυση, να περιορίζονται δραστικά.
Προτιμώμενη πηγή στην Google
Για να εμφανίζονται περισσότερα άρθρα της Ναυτεμπορικής στις αναζητήσεις σας εύκολα και γρήγορα, πρέπει να προσθέσετε το site στις προτιμώμενες πηγές σας. Μπορείτε να το κάνετε πηγαίνοντας εδώ.