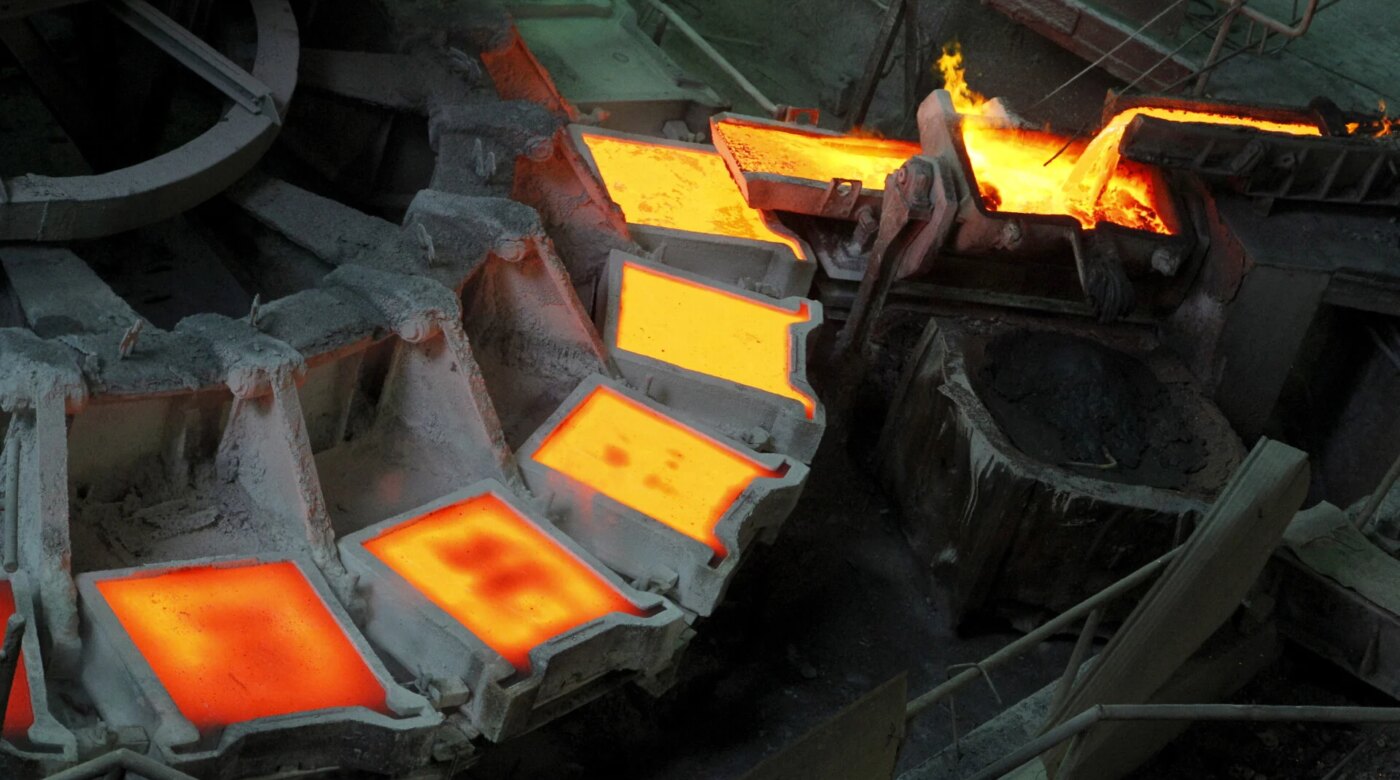
Ο χρυσός υποχωρεί, αλλά ο χαλκός κερδίζει έδαφος. Το μέταλλο που επί δεκαετίες λειτουργεί ως βαρόμετρο της οικονομικής δραστηριότητας αναδεικνύεται σε στρατηγική πρώτη ύλη για την τεχνητή νοημοσύνη, την ενεργειακή υποδομή και την άμυνα.
Και όσοι επενδύουν στην άνοδό του υποστηρίζουν ότι η ζήτησή του έχει περισσότερα στηρίγματα από τις υψηλές αποτιμήσεις των τεχνολογικών μετοχών.
Ο χαλκός καταγράφει άνοδο 15,8% από τις αρχές του 2026 και άνω του 30% στο τελευταίο δωδεκάμηνο. Στον αντίποδα, τα προθεσμιακά συμβόλαια χρυσού υποχωρούν κατά 4,11% από την αρχή του έτους και κατά 4,52% σε διάστημα δώδεκα μηνών. Τα προθεσμιακά συμβόλαια χαλκού παράδοσης Δεκεμβρίου 2026 διαμορφώνονταν νωρίς την Τρίτη στα 6,5695 δολάρια ανά λίβρα. Ο επικεφαλής έρευνας μετάλλων της Deutsche Bank, Ντάνιελ Γκάλι, τοποθετεί τον χαλκό στα 10 δολάρια ανά λίβρα, περίπου 22.050 δολάρια ανά τόνο, στο δεύτερο τρίμηνο του 2027.
Η απόκλιση χαλκού – χρυσού αποτυπώνει το αυξανόμενο ενδιαφέρον για ένα μέταλλο απαραίτητο τόσο στις παραδοσιακές βιομηχανικές δραστηριότητες όσο και στις υποδομές της ψηφιακής οικονομίας.
Από κρίσιμη πρώτη ύλη σε στρατηγικό μέταλλο
«Τα μέταλλα που συνηθίζαμε να αποκαλούμε —και εξακολουθούμε να αποκαλούμε— κρίσιμα, γίνονται πλέον στρατηγικά με κάθε έννοια του όρου», δήλωσε στο CNBC ο Τέιλορ Μέλβιν, διευθύνων σύμβουλος της Ivanhoe Electric.
Μιλώντας στην εκπομπή «Squawk Box Europe», με αφορμή την έναρξη της ετήσιας συνάντησης της παγκόσμιας βιομηχανίας μετάλλων LME Week στο Λονδίνο, ο Μέλβιν επισήμανε ότι κράτη και επιχειρήσεις δίνουν ολοένα μεγαλύτερη έμφαση στην εξασφάλιση αξιόπιστων προμηθειών.
Η πρόσβαση στα μέταλλα συνδέεται πλέον άμεσα με την εθνική ασφάλεια, την οικονομική ανάπτυξη και την κατασκευή τεχνολογικών υποδομών. Αυτή η μετατόπιση, κατά τον ίδιο, ενισχύει τη στήριξη στις τιμές του χαλκού.
Γιατί μια πτώση στις τεχνολογικές μετοχές δεν αρκεί
Το κρίσιμο ερώτημα για την αγορά είναι εάν ο χαλκός μπορεί να συνεχίσει την ανοδική του πορεία σε περίπτωση βαθύτερης διόρθωσης στις μετοχές που συνδέονται με την τεχνητή νοημοσύνη.
Ο Μέλβιν διαχωρίζει τις χρηματιστηριακές αποτιμήσεις από την πραγματική ζήτηση για υποδομές. Όπως υποστηρίζει, μια αλλαγή του επενδυτικού κλίματος μπορεί να συμπιέσει τις τιμές των μετοχών, ενώ οι ίδιοι κλάδοι εξακολουθούν να αναπτύσσονται και να καταναλώνουν περισσότερο χαλκό.
Στον πυρήνα του επιχειρήματός του βρίσκεται η σχετικά ανελαστική ζήτηση από τα μεγάλα κέντρα δεδομένων: το κόστος του χαλκού δύσκολα θα καθορίσει εάν μια τεχνολογική εταιρεία θα προχωρήσει σε μια τέτοια επένδυση.
«Είναι δύσκολο να φανταστεί κανείς ότι μία από αυτές τις μεγάλες τεχνολογικές εταιρείες θα λάβει επενδυτική απόφαση για ένα κέντρο δεδομένων τεράστιας κλίμακας με βάση το κόστος του χαλκού», ανέφερε.
Ανάλογη λογική, πρόσθεσε, ισχύει για τη ζήτηση που προέρχεται από τους προϋπολογισμούς εθνικής ασφάλειας και άμυνας.
Αυτό αποτελεί το βασικό επιχείρημα υπέρ της ανθεκτικότητας του μετάλλου σε μια χρηματιστηριακή αναταραχή. Δεν συνεπάγεται, ωστόσο, ότι μια ουσιαστική επιβράδυνση των ίδιων των επενδύσεων θα άφηνε τη ζήτηση ανεπηρέαστη.
Οι πιθανοί αμερικανικοί δασμοί αλλάζουν τη ροή των αποθεμάτων
Πέρα από τη ζήτηση, το ράλι στηρίζεται και στις συνθήκες προσφοράς, τις οποίες περιπλέκει η αβεβαιότητα για την αμερικανική εμπορική πολιτική.
Tο υπουργείο Εμπορίου των ΗΠΑ είχε εισηγηθεί το 2025 την επιβολή δασμού 15% στον εξευγενισμένο χαλκό από την 1η Ιανουαρίου 2027, χωρίς να έχει ανακοινωθεί δημόσια οριστική απόφαση για το συγκεκριμένο μέτρο.
Η προοπτική αυτή έχει ήδη επηρεάσει τη γεωγραφική κατανομή των αποθεμάτων.
«Λόγω της πιθανότητας αμερικανικών δασμών, μεγάλο μέρος του παγκόσμιου χαλκού αποθηκεύεται πλέον στις ΗΠΑ και δεν είναι σαφές εάν αυτά τα αποθέματα θα είναι διαθέσιμα στην υπόλοιπη αγορά», εξηγεί ο Ίαν Πάιλ, ανώτερος διευθυντής επενδύσεων στην Aberdeen Investments και συνδιαχειριστής του abrdn Future Minerals Fund.
Την ίδια στιγμή, σύμφωνα με τον ίδιο, τα κινεζικά αποθέματα εμφανίζονται εξαιρετικά χαμηλά και οι προσαυξήσεις στις τιμές για φυσική παράδοση αυξάνονται.
Στενή προσφορά, μεγαλύτερη πιθανότητα άλματος στις τιμές
Σε σημείωμά του στις 15 Οκτωβρίου, ο Πάιλ χαρακτήρισε τον χαλκό το «σαφέστερο παράδειγμα» αγοράς στην οποία η προσφορά αδυνατεί να συμβαδίσει με τη ζήτηση.
Κατά την εκτίμησή του, χρειάζονται υψηλότερες τιμές με διάρκεια, ώστε να δοθούν ισχυρότερα κίνητρα για αύξηση της προσφοράς.
Ο ίδιος αναγνωρίζει τον κίνδυνο υποχώρησης γύρω από τις ανακοινώσεις για τους δασμούς. Εκτιμά, όμως, ότι τα θεμελιώδη μεγέθη παραμένουν σαφώς ευνοϊκά και ότι η πιθανότητα μιας απότομης ανόδου των τιμών έχει αυξηθεί.
Το στοίχημα για τον χαλκό, επομένως, εκτείνεται πέρα από την επόμενη κίνηση των τεχνολογικών μετοχών: αφορά το κατά πόσο η διαθέσιμη προσφορά μπορεί να καλύψει ταυτόχρονα τις ανάγκες της ψηφιακής υποδομής, των ηλεκτρικών δικτύων
Προτιμώμενη πηγή στην Google
Για να εμφανίζονται περισσότερα άρθρα της Ναυτεμπορικής στις αναζητήσεις σας εύκολα και γρήγορα, πρέπει να προσθέσετε το site στις προτιμώμενες πηγές σας. Μπορείτε να το κάνετε πηγαίνοντας εδώ.