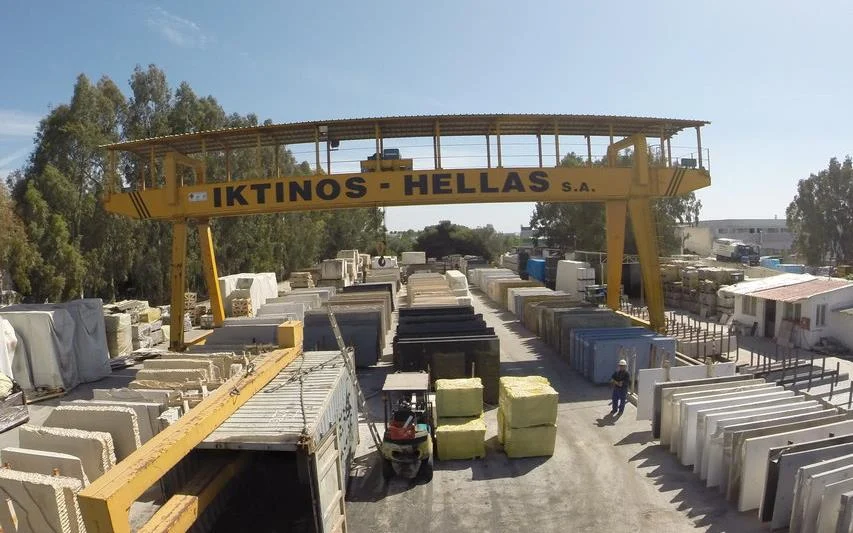
Σανίδα… σωτηρίας εξακολουθεί να αναζητά η Ιουλία Χαΐδά, δηλαδή η επικεφαλής της Ικτίνος Ελλάς, η οποία είναι πολύ πιθανό να συμπληρώσει την 5η διαδοχική ζημιογόνα χρονιά.
Τα οικονομικά μεγέθη του α’ εξαμήνου δεν ήταν και πάλι αυτά που θα ήθελε να δει η διευθύνουσα σύμβουλος της ιστορικής μαρμαρο-βιομηχανίας, καθώς το καθαρό αποτέλεσμα έμεινε στο «κόκκινο» (ζημιές 1,8 εκατ. ευρώ), την ίδια στιγμή που τα EBITDA περιορίστηκαν κατά -14% (σε 1,5 εκατ. ευρώ) και ο κύκλος εργασιών, παρά τα ενθαρρυντικά σημάδια του α’ τριμήνου, συρρικνώθηκε περαιτέρω κατά -12% (σε 13,7 εκατ. ευρώ).
Η Ιουλία Χαϊδά, η οποία έχει πάρει το χρίσμα της διαδοχής από τον πατέρα της, Ευάγγελο, είδε την εποχή της πανδημίας, την Κίνα να μειώνει δραματικά τις εισαγωγές μαρμάρου. Μέχρι εκείνη την περίοδο η ασιατική χώρα αποτελούσε τον καλύτερο πελάτη της Ικτίνος, με μερίδιο 60% επί του συνολικού κύκλου εργασιών.
Παρά την εφαρμογή γενναίων εκπτώσεων για την προσέλκυση νέων πελατών, μέχρι και σήμερα δεν έχει καταφέρει να ανακτήσει το χαμένο έδαφος. Το αποτέλεσμα είναι ένας σταθερά ζημιογόνος ισολογισμός, την ίδια ώρα που το χρέος του Ομίλου παραμένει σε υψηλά επίπεδα (42 εκατ. ευρώ), αφενός υπερβαίνοντας την αξία των ιδίων κεφαλαίων (32 εκατ. ευρώ), αφετέρου έχοντας την υποχρέωση να αποπληρωθεί σε βάθος μόλις δύο ετών. Οι δε αρνητικές ταμειακές ροές επ’ ουδενί βοηθούν στο να λυθεί το πρόβλημα.
Για να βγει από τη μέγγενη, η επικεφαλής της Ικτίνος έχει καταρτίσει ένα ειδικό σχέδιο σωτηρίας. Πέραν της απαιτούμενης αναδιάρθρωσης του εταιρικού χρέους, μια διαδικασία η οποία έχει ανατεθεί στην PwC, η Ιουλία Χαϊδά ευελπιστεί να κερδίσει άμεσα… πόντους από τις τιμολογιακές προσαρμογές (από 10 έως 15%), τη βελτίωση του προϊοντικού μίγματος, την αξιοποίηση του brand name του ελληνικού μαρμάρου, τη συγκράτηση του λειτουργικού κόστους, την αναζήτηση νέας γραμμής χρηματοδότησης, την πώληση μη αναγκαίων περιουσιακών στοιχείων και την αξιοποίηση του ιδιόκτητου ακινήτου στην Κρήτη, η οποία αναμένεται να τρέξει εντός του 2027.
Βέβαια, η ίδια δείχνει να «παλεύει» σ’ ένα περιβάλλον μη ευνοϊκό. Οι γεωπολιτικές εντάσεις, οι καθυστερήσεις στην υλοποίηση των έργων, το αυξημένο κόστος μεταφοράς και η συγκρατημένη ζήτηση ενισχύουν τον… κόντρα άνεμο.
Κάπως έτσι, ο χρόνος μοιάζει να μην είναι σύμμαχος, κάτι το οποίο αντανακλάται και στο Χρηματιστήριο Αθηνών, όπου η μετοχή έχει κατρακυλήσει κατά -35% από τις αρχές του έτους, οδηγώντας την αποτίμηση της εταιρείας κάτω των 34 εκατ. ευρώ, δηλαδή μόλις στο 27% της αξίας που απολάμβανε το 2018!
Η οικογένεια από την Καλαμάτα με ένα «βουνό» ρευστότητας αξίας σχεδόν 1 δισ. ευρώ
(Τα παραπάνω αποτελούν προϊόν δημοσιογραφικής έρευνας και δεν συνιστούν προτροπή για αγορά, πώληση ή διακράτηση οποιασδήποτε μετοχής)
Προτιμώμενη πηγή στην Google
Για να εμφανίζονται περισσότερα άρθρα της Ναυτεμπορικής στις αναζητήσεις σας εύκολα και γρήγορα, πρέπει να προσθέσετε το site στις προτιμώμενες πηγές σας. Μπορείτε να το κάνετε πηγαίνοντας εδώ.